11月11日,高盛发布全球策略报告第80号,标题是《What's ailing Chinese profits, and where to find growth?(中国企业利润因何承压,增长机遇何处可寻)》。报告开头摆出一组反差很大的数字:后疫情时代,中国经济新增了5万亿美元的GDP,但同期中国股票跑输全球股市110个百分点。经济在涨,股票不涨,钱去了哪里,报告想回答的就是这个问题。 报告列出的数据很具体。2021年初见顶之后,中国股票累计下跌约45%,期间最大回撤63%。MSCI中国指数的市盈率,从周期高点的17倍一路降到现在的9.7倍。更关键的是盈利。2021年以来,中国企业每股收益的年复合增速只有6%,净资产收益率连续六年下滑,指数盈利已经连续九年低于年初的一致预期。过去二十年,上市公司股权再融资一直多于回购,累计把每股收益稀释了约15%。 为什么宏观在增长,微观却赚不到钱? 高盛认为,低通胀、产能充裕、竞争激烈,这些都是表面原因,也是结果。报告把矛头指向一个 更深的因素:中国企业的资本成本太低 。 报告测算,中国上市公司的加权平均资本成本,处在全球主要市场的低端。资本便宜,企业借钱的代价就低,投资的门槛也就低。当赚钱的门槛被压低,企业的最优选择就不再是追求利润最大化,而是扩张产能、抢市场份额。报告直接用"内卷"这个词,认为这种选择推高了名义GDP和产出规模,同时侵蚀了资本回报率和净利润率。 资本成本为什么这么低,报告归纳了五个原因。政府补贴、税收优惠、低于市场成本的融资和隐性担保,压低了部分企业的资金成本。对民营企业正常利润的监管约束,让企业更愿意以规模和份额为目标,而不是利润。财政和产业政策长期偏向供给端,加剧了供需失衡。房地产深度下行,留下了需求缺口。再加上技术和AI快速普及带来的通缩效应。 需要说明的是, 这份报告并不是一份看空报告 。 它的结论是,未来五年中国企业趋势每股收益增速有望回到10%,正常化净资产收益率约12%,对应中国股票还有10%到15%的重估空间。 报告建议围绕AI和出海布局,同时回避与地产深度绑定的板块,直到2028到2029年房价可能企稳。 这份报告发布后,在社交媒体上被反复转发讨论。也有观点认为,高盛只讲了资本便宜,没有讲便宜资本具体流向了哪里,大量资源进了难以兑现利润的产能,股东能分到的只是剩下的一小部分。 高盛是一家外资投行,它的数据口径和判断,都值得对照原文看。但它提出的问题确实存在:当增长更多体现在规模扩张上,而没有同步转化成企业利润和股东回报,增长的质量就要打个问号。 特别

[流言板]卡戴珊谈奥多姆:桥已烧毁,他对我来说已经与死人无异
通过运动,你能发现潜藏在体内的无限可能!...
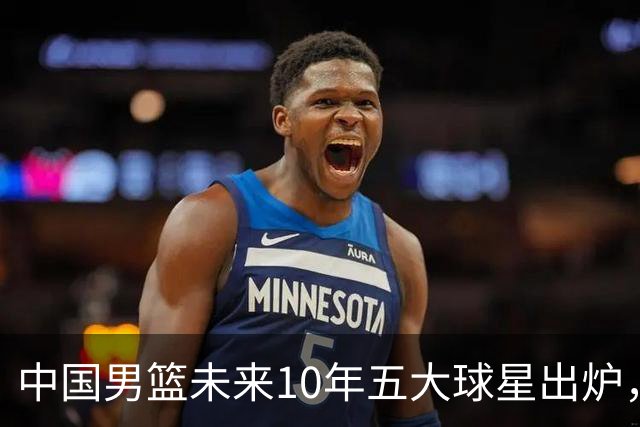
中国男篮未来10年五大球星出炉,胡明轩和曾凡博落选,王俊杰上位,郭士强该好好培养了
通过运动,你能发现潜藏在体内的无限可能!...